

Аналитика
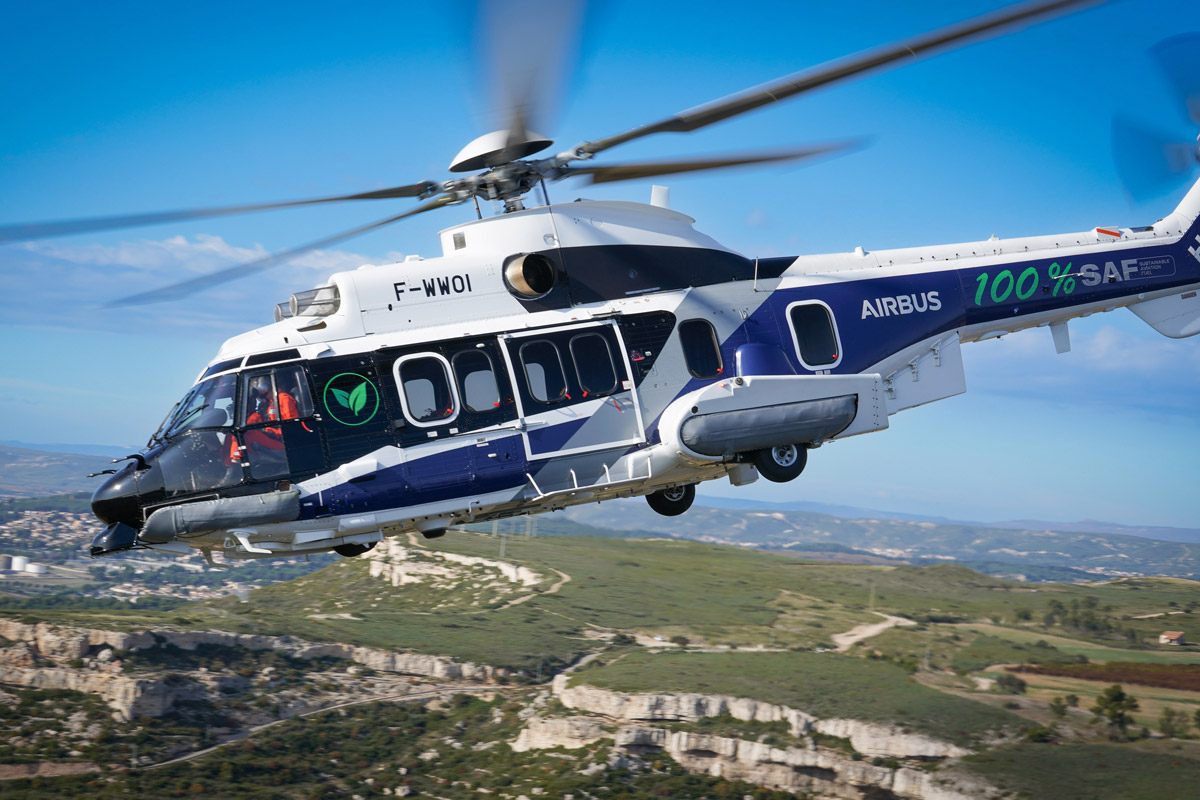
Компания Aero Asset, занимающаяся продажей вертолётов и отраслевой аналитикой, выпустила отчёт за первое полугодие 2026 года, посвященный рынку двухдвигательных вертолётов. В документе проанализированы показатели розничных продаж, предложение, ценообразование, динамика региональных рынков и тенденции ликвидности.
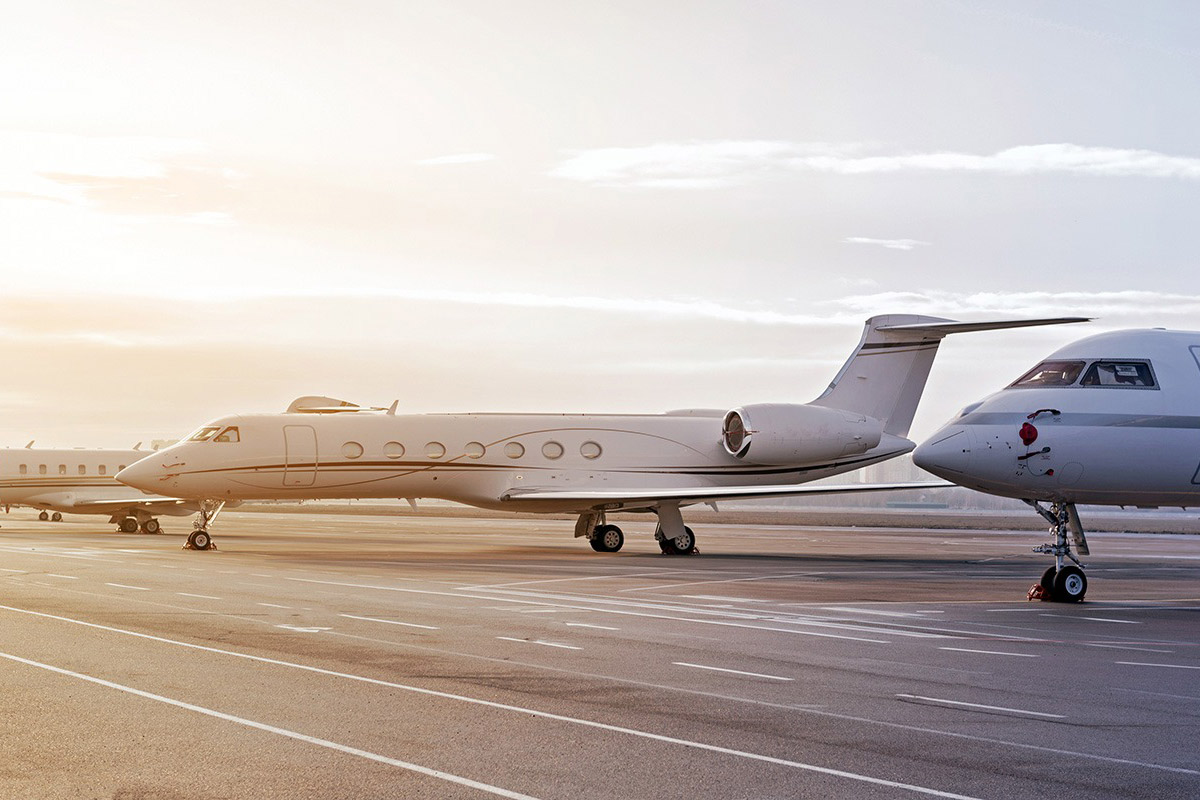
Аналитическая компания Global Market Insights прогнозирует, что в течение ближайшего десятилетия рынок бизнес-джетов вырастет с $27 млрд в 2025 году до более чем $60,5 млрд в год. По мнению экспертов, этот рост обусловлен увеличением благосостояния во всем мире, растущим спросом на индивидуальные авиационные услуги и потребностью в более гибких вариантах перелётов.
Согласно еженедельному обзору WINGX Business Aviation Bulletin, на 37-й неделе (7-13 сентября) глобальная активность бизнес-джетов оставалась неизменной, а с начала года рост составил 3,4% в годовом исчислении и теперь на 0,2% ниже тренда для тех же дат в 2025 году по сравнению с 2024 годом.
Согласно шестому ежегодному прогнозу рынка бизнес-джетов от Global Jet Capital, количество сделок с новыми и подержанными самолётами в 2025 году выросло на 15,5% в годовом исчислении, а общий объём сделок в период с 2026 по 2030 год составит $247 млрд. Прогноз на этот год более оптимистичен, чем отчёт компании годичной давности: фактические результаты 2025 года превзошли ожидания Global Jet Capital на тот момент.
Результаты исследования, проведённого по заказу Airbus Corporate Jets (ACJ), показывают, что до конца десятилетия прогнозируется рост спроса на деловые самолёты в Азии, особенно в сегменте крупноразмерных деловых самолётов. Глобальный опрос финансистов и брокеров, работающих в Азии, показал, что 85% респондентов ожидают увеличения закупок крупных бизнес-джетов в период до 2030 года, причем 30% из них полагают, что спрос вырастет весьма существенно.

Согласно еженедельному обзору WINGX Business Aviation Bulletin, на 36-й неделе (31 августа – 6 сентября) глобальная активность бизнес-джетов сократилась на 3%, а с начала года рост составил 3,4% в годовом исчислении, и теперь соответствует тенденции для тех же дат в 2025 году по сравнению с 2024 годом.

В соответствии с последним отчётом TRAQPak от Argus International, в августе активность деловой авиации в мире продемонстрировала рост на 0,6% в годовом исчислении, однако по сравнению с июлем 2026 года был зафиксирован спад на 6%. В Северной Америке наблюдалась разнонаправленная динамика, но региону всё же удалось показать рост на 0,3% в годовом исчислении. В Европе второй месяц подряд фиксируется снижение: активность сократилась на 1,0%.
Согласно последнему отчёту компании iFlightPlanner, в прошлом месяце в США продолжился рост цен на авиационное топливо. Средняя стоимость топлива Jet-A при полном обслуживании составила $7,97 за галлон, увеличившись на 17 центов по сравнению с предыдущим месяцем.
Согласно последнему квартальному отчёту авиаброкера Jet Match, для пяти ведущих моделей бизнес-джетов ультрабольшой дальности на вторичном рынке — Gulfstream G600, G650/G650ER, а также Bombardier Global 6000 и 7500 — практически перестали публиковать цены. Вместо этого продавцы указывают в объявлениях пометку «Предлагайте свою цену». По данным отчёта, эта практика распространяется и на другие категории воздушных судов.
Согласно последнему отчёту Ассоциации производителей авиации общего назначения (GAMA), поставки бизнес-джетов в первом полугодии выросли на 8% по сравнению с аналогичным периодом 2025 года. В сегменте турбовинтовых самолётов рост превысил 26%, а поставки вертолётов с газотурбинными двигателями увеличились на 3,3%. Общая стоимость поставленных самолётов за первые шесть месяцев года подскочила на 15,5%, достигнув $14,3 млрд.
Согласно еженедельному обзору WINGX Business Aviation Bulletin, на 35-й неделе (24-30 августа) глобальная активность бизнес-джетов оставалась относительно стабильной, увеличившись всего на 0,5% по сравнению с той же неделей 2025 года. А с начала года рост составил 3,5% по сравнению с прошлым годом, что лишь на 0,2% выше по сравнению с тенденцией для тех же дат в 2025 году по сравнению с 2024 годом.
Согласно полугодовому обзору программы Aviation Safety Action Program (ASAP), подготовленному фондом Air Charter Safety Foundation (ACSF), год, отмеченный регуляторными изменениями в США и геополитической нестабильностью, не изменил общую картину рисков в сфере американской бизнес-авиации. Это происходит на фоне рекордных показателей интенсивности воздушного движения в 2026 году, обусловленных ростом активности коммерческих чартерных перевозок (по правилам Part 135) и всплеском полётов, связанным с проведением чемпионата мира по футболу FIFA.
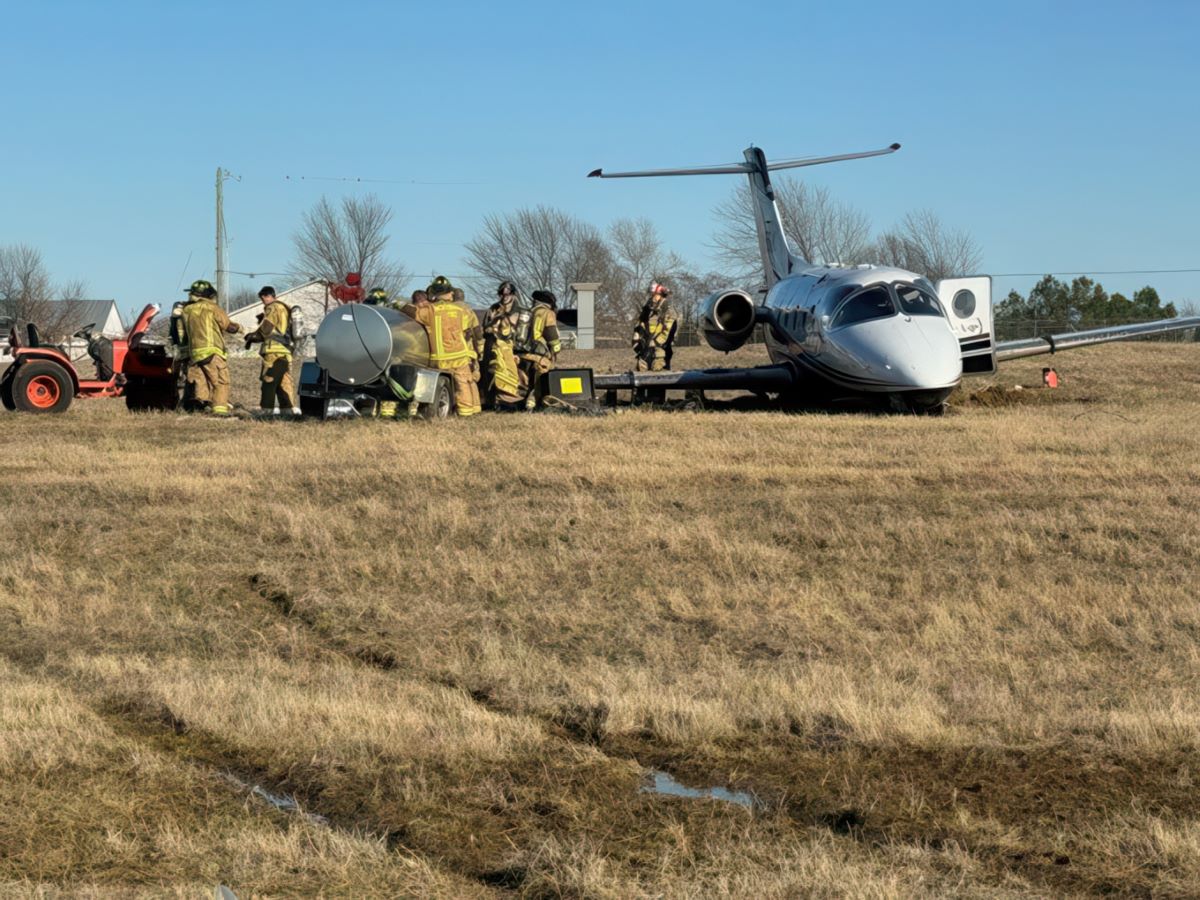
Отказ систем или компонентов силовой установки стал основной причиной катастроф с участием деловых воздушных судов во втором квартале. На долю таких отказов пришлось два из шести случаев с летальным исходом (всего за трёхмесячный период произошло шесть катастроф – с участием деловых турбовинтовых самолётов, бизнес-джетов и вертолётов с газотурбинным двигателем – унёсших жизни 22 человек).
Согласно еженедельному обзору WINGX Business Aviation Bulletin, на 34-й неделе (17-23 августа) глобальная активность бизнес-джетов сократилась на 2,4%, а с начала года этот показатель вырос на 3,5% по сравнению с аналогичным периодом прошлого года и на 0,3% выше, чем тенденция в те же даты 2025 года по сравнению с 2024-м. Вторую неделю подряд Азия выделяется как регион с наибольшим снижением, упав на 9,8%, при этом на неё приходится всего 3% глобального трафика. Африка показала самый сильный рост среди всех регионов, увеличившись на 14,5% в годовом исчислении, при этом на неё приходится всего 1% мирового трафика.
Генеральный директор Jetcraft Чад Андерсон в отчёте компании за первое полугодие сообщил, что количество сделок, заключённых компанией, примерно на 15% превышает показатели аналогичного периода прошлого года. Андерсон также опроверг недавние сообщения в СМИ о том, что рынок деловой авиации якобы теряет темпы роста.
Согласно еженедельному обзору WINGX Business Aviation Bulletin, на 33-й неделе (10-16 августа) глобальная активность бизнес-джетов осталась на прежнем уровне, всего на 0,2% опережая показатели той же недели 2025 года. С начала года по 16 августа трафика вырос на 3,7% по сравнению с прошлым годом, что на 0,1% меньше, чем тенденция роста на 3,8% с начала года по 9 августа, зафиксированная на прошлой неделе. На 33-й неделе наиболее заметное снижение наблюдалось в Азии – на 18,2% при доле всего 2% от общемирового трафика. С другой стороны, наибольший рост среди всех регионов показала Африка – на 8,4%, при этом на неё приходится всего 1% мирового трафика.

Согласно данным Global Jet Capital (GJC), на фоне стабильной мировой экономики во втором квартале портфель заказов на бизнес-джеты вырос на 20,4% в годовом исчислении, а трафик увеличился на 3,2%. В то же время, на вторичном рынке доступность относительно новых самолётов снизилась.

Согласно данным отслеживания использования воздушных судов, полученных из отчёта Tracked Aircraft Utilization от Aviation Week Network, суммарный налёт самолётов NetJets и Flexjet за трёхмесячный период с мая по июль 2026 года увеличился на 10% и 11% соответственно по сравнению с тем же периодом 2025 года. Между тем, количество лётных часов VistaJet, Wheels Up и flyExclusive за этот период сократилось по сравнению с аналогичным периодом прошлого года.

Согласно еженедельному обзору WINGX Business Aviation Bulletin, на 32-й неделе (3-9 августа) глобальная активность бизнес-джетов прервала трёхнедельное снижение, увеличившись на 2,3% по сравнению с той же неделей 2025 года. С начала года рост составил 3,8%, что на 0,6% больше, чем зафиксированный на прошлой неделе рост на 3,2% с начала года по 2 августа. Южная Америка и Африка продолжают демонстрировать стабильно высокие результаты, с ростом на 11% на прошлой неделе.

В соответствии с последним отчётом TRAQPak от Argus International, в июле глобальный трафик бизнес-авиации увеличился на 5,6% в годовом исчислении и на 4,4% по сравнению с июнем 2026 года. В Северной Америке наблюдался устойчивый рост по всем показателям, что позволило региону зафиксировать увеличение на 4,3% в годовом исчислении. В Европе впервые за 14 месяцев зафиксировано снижение активности на 1,2%.